Активні операції банків – дія-ть із використанням власного капіталу, залучених коштів для одержання прибутку при розподілі ризиків і підтриманні ліквідності. Поділяються позичальниками поділяється на сектор прямого та непрямого фінансування. Саме у секторі непрямого фін-ня з’являється третій ек. суб’єкт. Вони називаються фін. посередниками, а їх дія-ть з акумуляції вільного гр. капіталу та розміщення його серед позичальників-витратників наз. фінансовим посередництвом. Вони базуються на одному фін. ринку з одним суб’єктом – вільними гр. коштами. Основні фін посередники – банки та небанківські фін-кред. установи. Загальне для них: 1) всі фін посередники працюють в секторі непрямого фін-ня, 2) вони акумулюють гр. кошти та розміщають їх в доходні активи від свого ім’я. При цьому вони створюють власні зобов’язання та вимоги. Банк, як позичальник створює свої зобов’язання перед вкладниками. 3) прибуток фін. посередн. формується, як різниця між доходами від розміщення акумулюючих гр. коштів та витратами, які пов’язані з їх залученням. Відмінність: 1) банки не тільки акумулюють тимчасово вільні кошти, а й самі створюють гр. в процесі депозитно-кредитн. дія-ті. А установи – тільки акумулюють. 2) банки здійснюють розрах-кас. обслуговування всіх інших фін-кредитн. посередників, тому можуть використовувати їх вільні гр. Класифікація груп: 1) Банки – від цільового призначення: центральні та комерційні. Небанківські – 2 критерії: 1) хар-р залучення вільних коштів: на договірній основі (страхування, ПФ); емісія та розміщення власних ЦП (інвестиційні компанії розміщують свої ЦП). 2) хар-р наданих послуг: страх Ко, ПФ, К. товарищества, лізингові Ко, інвестиційні Ко. Економічне призначення посередників: забезпечення суб’єктів гр. ринку максимально сприятливими умовами для їх успішного функціонування, на підвищення ефективності їх дія-ті. Переваги: 1) оперативне розміщення вільних коштів в доходні активи для кредиторів, мобілізування додаткових коштів для вир-ва та повернення їх для позичальника. 2) скорочення витрат суб’єктів на формування вільних коштів, розміщення їх та запозичення податкових. 3) послаблення фін. ризиків для суб’єктів, вона перекладається на посередників збільшення дохідності позичкового капіталу, скорочення витрат на фін. операції. 4) надання додаткових послуг посередниками, як страхування, пенсійне забезпечення, права власності. Посередники позитивно впливають на кругообіг капіталу в процесі відтворення, розвитку вир-ва, торгівлі та ін. сфер.
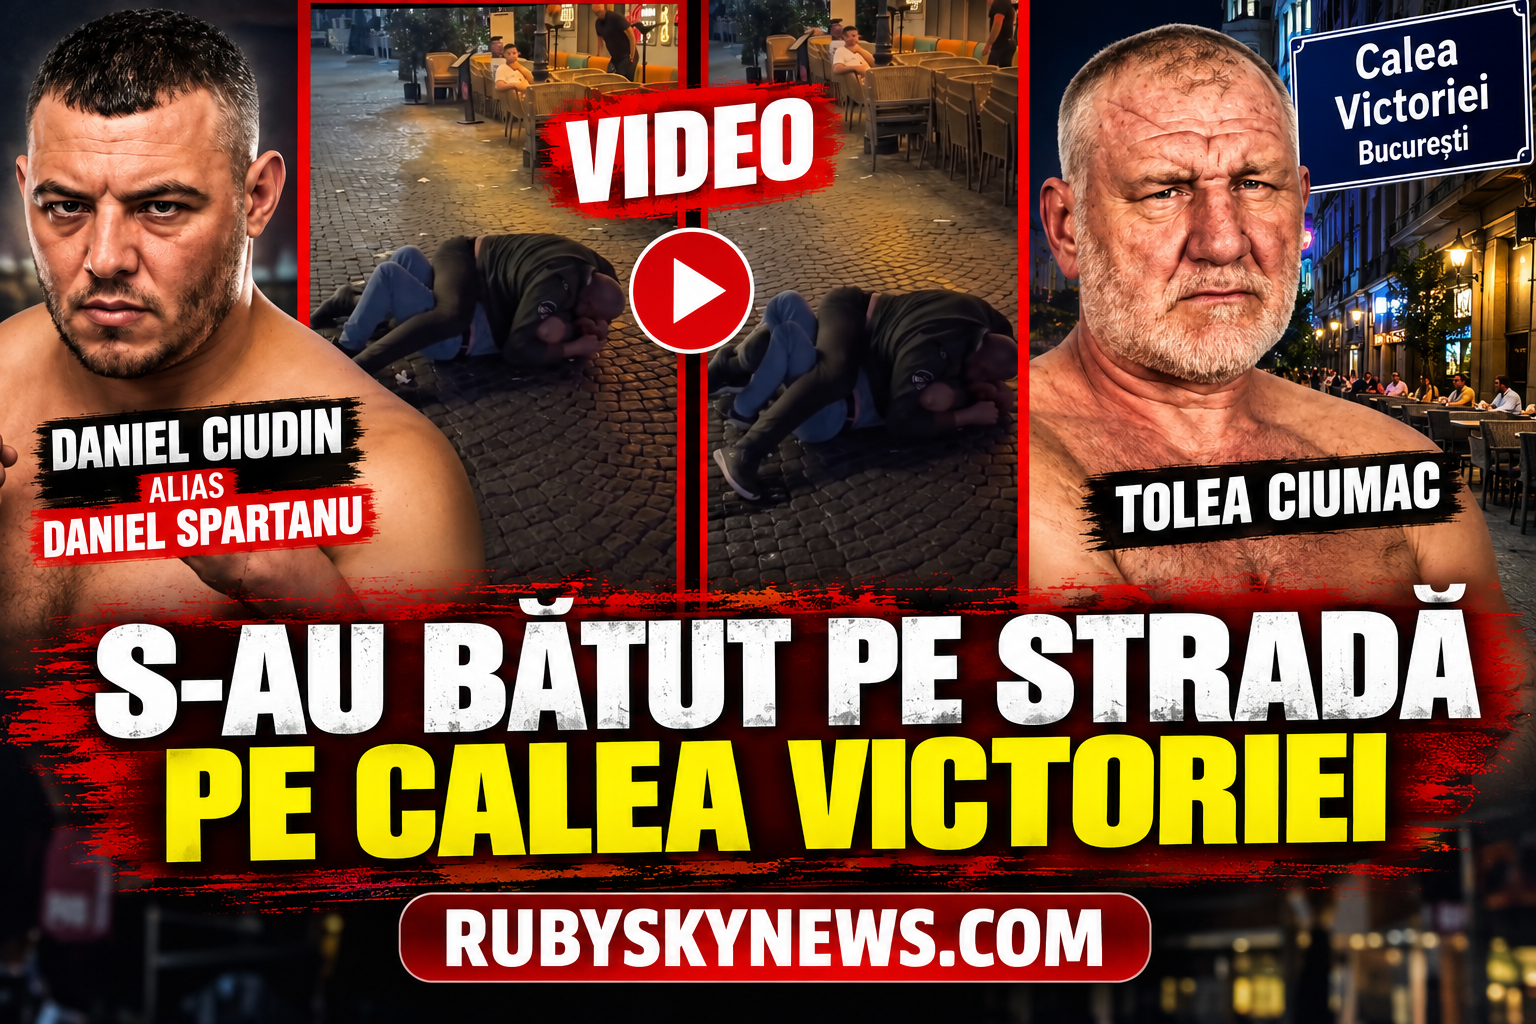
VIDEO/ Bătaie pe Calea Victoriei: Tolea Ciumac, confruntare dură cu Daniel „Spartanu”
Ai o poveste interesantă sau un business care merită cunoscut? RubySkyNews te invită la interviu
Tragedia de la Măgdăcești: Ce pot face femeile agresate pentru a se proteja înainte să fie prea târziu
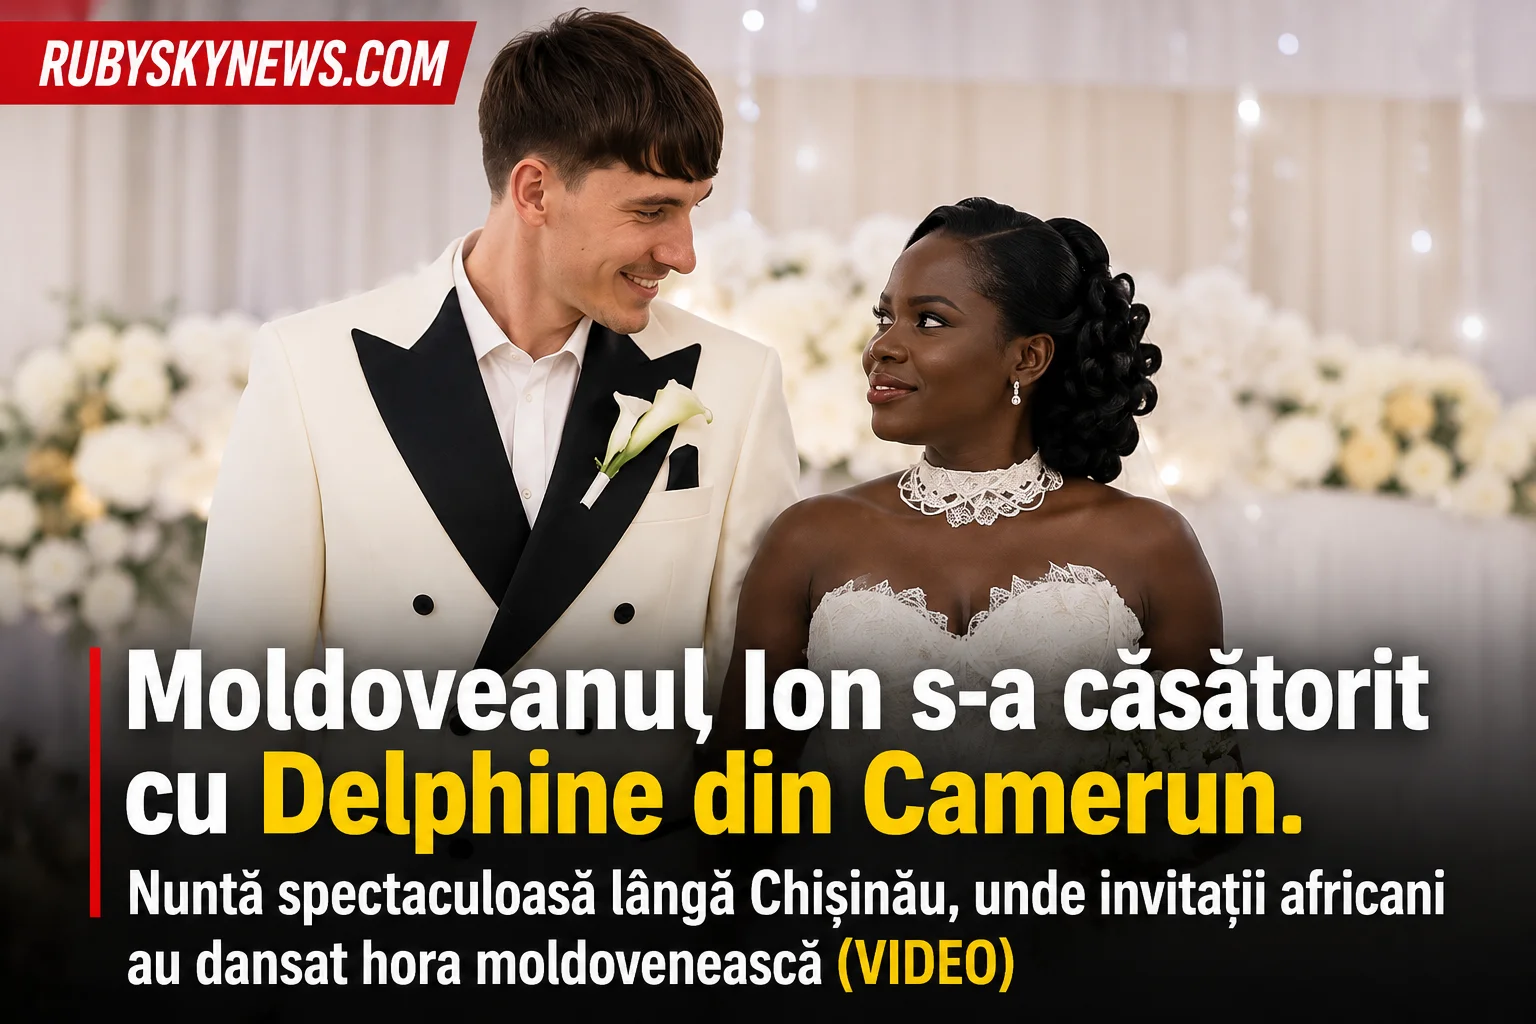
VIDEO/ Moldoveanul Ion s-a căsătorit cu Delphine din Camerun.
VIDEO / TEROARE la Râșcani: Administrator de restaurant snopit în bătaie de doi indivizi.

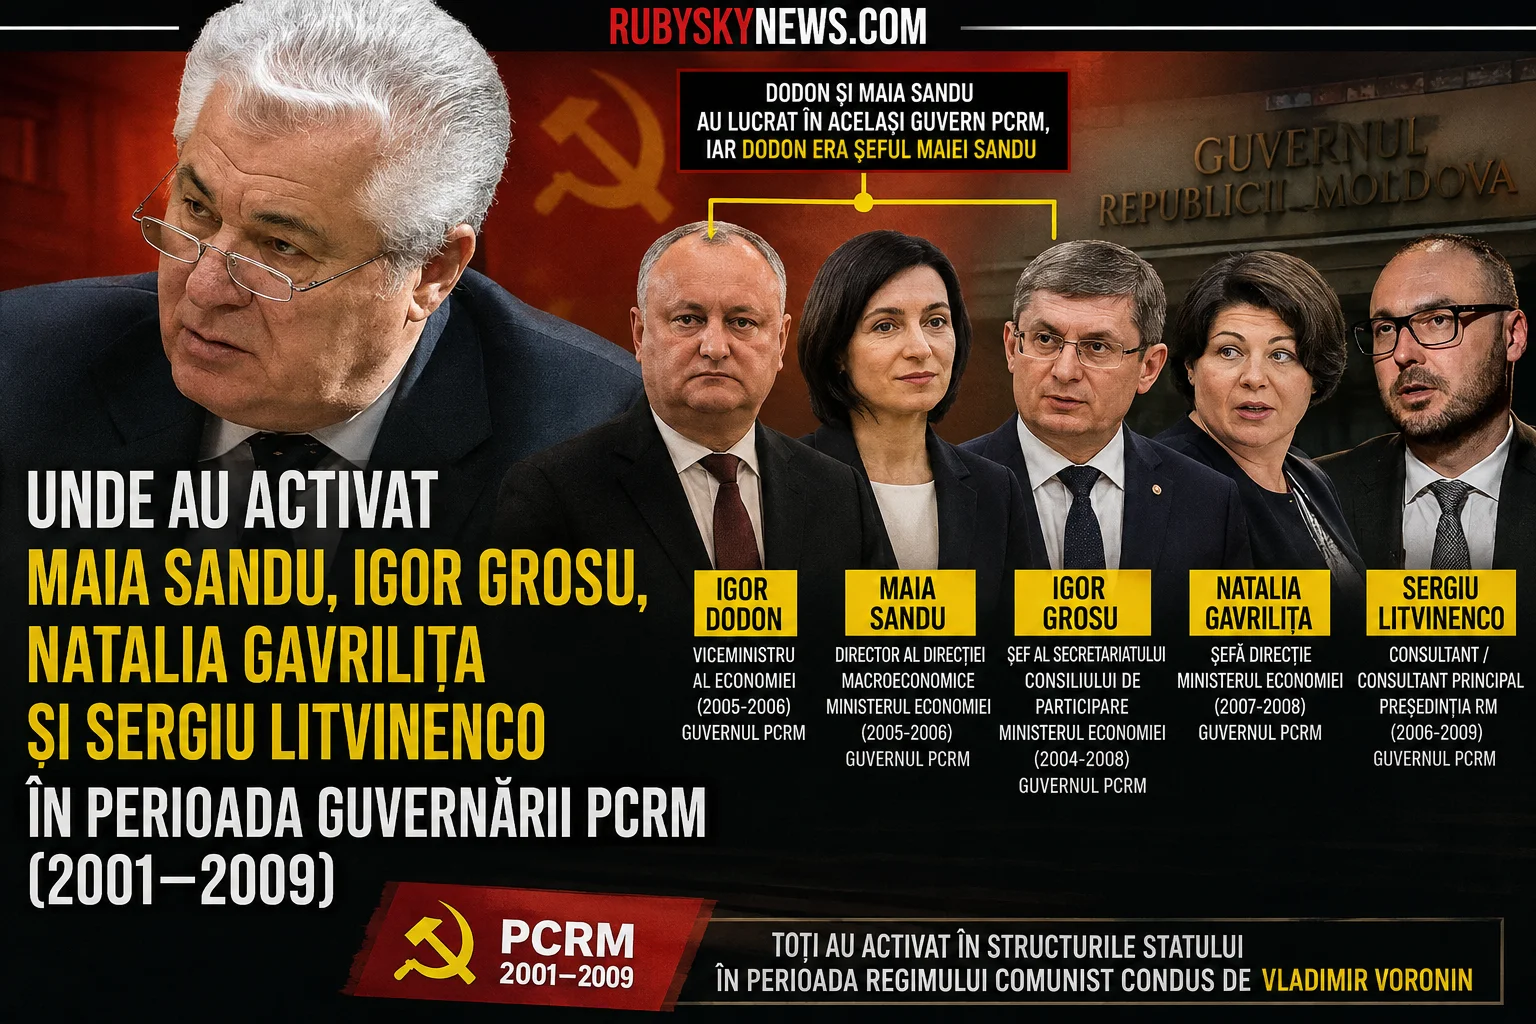
Unde au activat Maia Sandu, Igor Grosu, Natalia Gavrilița și Sergiu Litvinenco în perioada guvernării PCRM (2001–2009)